

Un malheur n’arrive jamais seul : en France, le contribuable paie ses impôts… et, accessoirement, le prix de leur collecte.
Car lever l’impôt a un coût : rémunération des agents, systèmes informatiques, établissement de l’assiette, contrôle, traitement des réclamations et recouvrement.
Auto-évaluation : pour mesurer la totalité de cette dépense, l’administration utilise le « taux d’intervention ». Un taux de 1 signifie que l’État dépense 1 euro pour encaisser 100 euros.¹
Au fil des années, le coût moyen de la collecte a diminué en France, donnant quelque crédit aux mauvaises langues qui assurent que, dans la grande machine administrative, le rouage le mieux huilé reste celui qui prélève l’impôt.
Selon le dernier rapport annuel de performances, la Direction générale des finances publiques a dépensé 0,53 euro pour encaisser 100 euros en 2025, contre 0,54 euro en 2024 et 0,68 euro en 2023.
Ce recul appelle la prudence : le rapport ne commente pas la chute entre 2023 et 2024, et la DGFiP a repris en 2024 une partie du recouvrement des accises sur les tabacs et les alcools, ce qui gonfle mécaniquement les recettes brutes. Cette moyenne nivelle toutefois des écarts considérables entre les impôts.
Collecte de l’impôt : de la TVA à l’IFI, un coût presque multiplié par huit
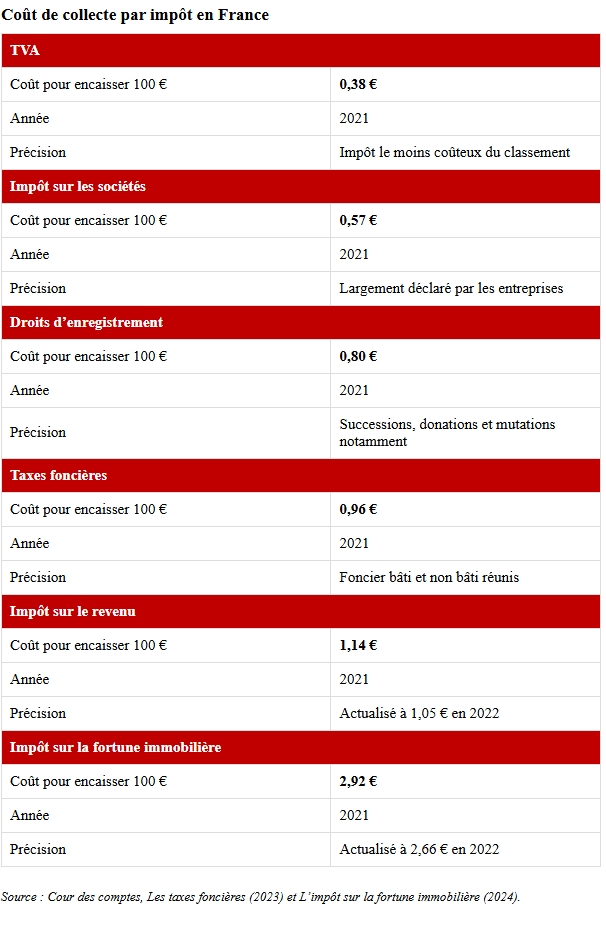
La TVA est la moins chère à administrer parmi les grandes impositions documentées : 0,38 euro pour 100 euros collectés en 2021. Et pour cause : les entreprises font le boulot à la place de Bercy.
Elles calculent, déclarent et reversent elles-mêmes la taxe, ce qui réduit le coût relatif supporté par l’administration. L’impôt sur les sociétés suit, à 0,57 euro.
Les droits d’enregistrement (successions, donations, mutations immobilières, etc.) atteignent 0,80 euro. Les taxes foncières coûtent 0,96 euro pour 100 euros encaissés.
Ce chiffre couvre ensemble la taxe foncière sur les propriétés bâties et sur les propriétés non bâties. Aucun coût fiable n’est publié pour le seul foncier bâti, la bête noire des propriétaires. La tenue du cadastre, l’actualisation des locaux et le traitement du contentieux alourdissent cette gestion.
Acquitté par un peu moins d’un foyer fiscal sur deux, l’impôt sur le revenu coûtait à l’administration 1,14 euro pour 100 euros encaissés en 2021, puis 1,05 euro en 2022 – soit 1,05 centime par euro collecté.
Ce millésime reste le dernier publié séparément pour l’IR par la Cour des comptes.
Les rapports ultérieurs ne donnent plus qu’un coût moyen pour l’ensemble des impôts gérés par la DGFiP, moyenne globale ne permettant pas d’évaluer le coût spécifique de cet impôt.
Le prélèvement le plus coûteux reste l’impôt sur la fortune immobilière.
Son coût atteignait 2,92 euros pour 100 euros en 2021, soit près de huit fois celui de la TVA. Il a reculé à 2,66 euros en 2022, tout en demeurant deux fois et demie supérieur à celui de l’impôt sur le revenu.
L’étroitesse de son rendement et la complexité de l’évaluation des patrimoines, notamment détenus par l’intermédiaire de sociétés, dégradent son ratio.
Collecte de l’impôt : l’Espagne et l’Italie font mieux
Une comparaison internationale ne peut pas être menée impôt par impôt : les pays européens ne publient pas de ventilation suffisamment homogène. La base ISORA du FMI, constituée avec l’OCDE, fournit en revanche un indicateur global calculé selon la même méthode : les dépenses courantes de l’administration fiscale rapportées aux recettes nettes qu’elle encaisse.
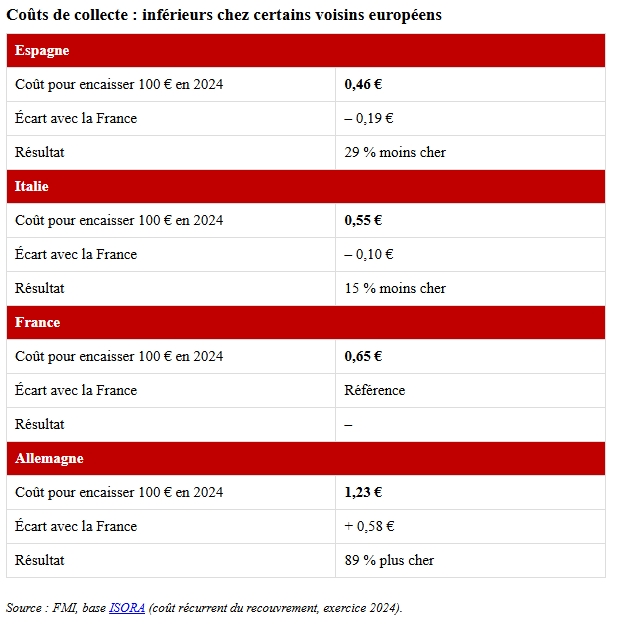
En 2024, la France dépense ainsi 0,65 euro pour collecter 100 euros, sur le périmètre ISORA. L’Espagne 0,46 euro, soit 29 % de moins. L’Italie fait également mieux, avec 0,55 euro, soit 15 % de moins que dans l’Hexagone.
L’Allemagne atteint au contraire 1,23 euro : son coût relatif est supérieur de 89 % au chiffre français et presque deux fois plus élevé. Ce coût va de pair avec des effectifs bien plus nombreux. Sur le périmètre ISORA, l’administration fiscale compte 1 agent pour 759 habitants en Allemagne, contre 1 pour 1 832 en France.
À population égale, l’administration fiscale allemande, gérée pour l’essentiel par les Länder, mobilise donc environ 2,4 fois plus d’agents que la DGFiP.
Ce classement doit être interprété avec prudence.
Le ratio dépend du niveau des prélèvements, des impôts confiés à l’administration étudiée, de la perception éventuelle des cotisations sociales, de l’organisation fédérale ou centralisée et des missions annexes exercées. Il mesure le coût relatif de collecte, pas à lui seul la qualité du contrôle fiscal ni le montant de la fraude évitée.
Le chiffre international de 0,65 euro pour la France ne contredit donc pas le taux national de 0,54 euro publié pour 2024.
ISORA utilise les recettes nettes et son propre périmètre ; l’indicateur de la DGFiP repose sur les recettes fiscales brutes qu’elle gère.
¹Ne pas confondre le pourcentage statistique avec la somme collectée : dans cet article, par cohérence, tous les résultats sont traduits en euros dépensés pour 100 euros encaissés.
*******
